Entenda como funciona o pagamento mínimo do cartão, por que o crédito rotativo é caro e como usar ferramentas para comparar custos de crédito e financiamentos.
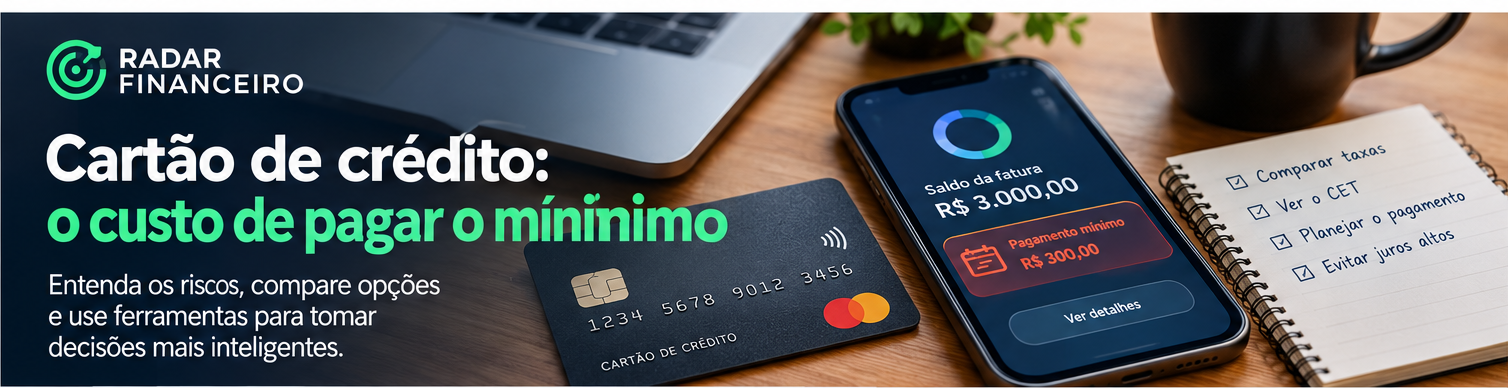
“O cartão de crédito pode ser um aliado no orçamento, mas pagar apenas o mínimo pode transformar uma compra em uma dívida cara.”
O cartão de crédito pode ser uma ferramenta extremamente útil para organizar pagamentos, concentrar despesas e aproveitar benefícios oferecidos pelos emissores. O problema começa quando ele deixa de ser um meio de pagamento e passa a funcionar como uma fonte recorrente de financiamento.
A diferença parece pequena, mas pode mudar completamente o custo de uma compra.
Pagar a fatura integralmente evita a transformação do saldo em uma operação de crédito. Já quando o consumidor não quita o total, o saldo remanescente pode entrar em modalidades de financiamento, como o crédito rotativo ou o parcelamento da fatura. O Banco Central orienta que o consumidor observe as condições apresentadas na fatura e no contrato, incluindo taxas e Custo Efetivo Total (CET).
Por isso, entender o cartão de crédito é menos uma questão de descobrir “qual cartão é melhor” e mais uma questão de saber quanto cada decisão realmente custa.
O cartão de crédito é bom ou ruim?
A resposta depende de como ele é utilizado.
Quando a fatura é paga integralmente no vencimento, o cartão pode oferecer conveniência, prazo entre a compra e o pagamento, programas de benefícios e facilidade de controle das despesas.
Ele também pode ser interessante para organizar o orçamento, desde que a pessoa tenha clareza de que o limite disponível não representa renda adicional.
Um limite de R$ 10 mil não significa que o consumidor possa gastar R$ 10 mil. Significa apenas que a instituição está disposta a disponibilizar determinado limite de crédito, sujeito às condições do contrato.
O principal risco aparece quando o usuário começa a incorporar o limite ao orçamento mensal.
O que acontece quando você paga apenas o mínimo?
Esse é um dos pontos mais importantes do cartão de crédito.
Quando a fatura não é paga integralmente, o saldo remanescente pode ser financiado. Segundo o Banco Central, o consumidor pode optar pelo parcelamento da fatura ou, em determinadas situações, pagar parcialmente e entrar no crédito rotativo. Caso não pague sequer o mínimo, caracteriza-se uma situação de inadimplência, sujeita às regras do contrato.
O problema é que o crédito rotativo possui custo elevado.
Imagine uma fatura de R$ 3.000.
O consumidor poderia pensar:
“Não consigo pagar tudo este mês, mas consigo pagar o mínimo.”
O que parece uma solução temporária pode transformar uma despesa de R$ 3.000 em uma dívida muito maior, porque o saldo não pago passa a sofrer incidência de juros e encargos.
É fundamental entender que o pagamento mínimo não significa que a conta foi resolvida. Ele apenas reduz parcialmente o valor que precisa ser quitado naquele momento.
Na prática, o consumidor está financiando o saldo restante.
E existe um limite para os juros do cartão?
Sim.
Desde 3 de janeiro de 2024, os juros e encargos financeiros cobrados sobre a parte da fatura que não foi paga ou que foi parcelada com juros estão limitados a 100% do valor original da dívida. Assim, uma dívida original de R$ 1.000 pode ter, no máximo, R$ 1.000 em juros e encargos sobre essa parcela da dívida, segundo a regra vigente.
Isso não significa que o cartão tenha deixado de ser caro.
O limite legal impede que os juros e encargos ultrapassem determinado valor, mas uma dívida ainda pode praticamente dobrar antes de atingir esse teto.
Portanto, a mudança regulatória deve ser interpretada como uma proteção adicional ao consumidor, e não como autorização para carregar saldo no cartão.
O que analisar antes de escolher um cartão?
Uma avaliação de cartão de crédito não deveria começar apenas pelo número de pontos, cashback ou benefícios de viagem.
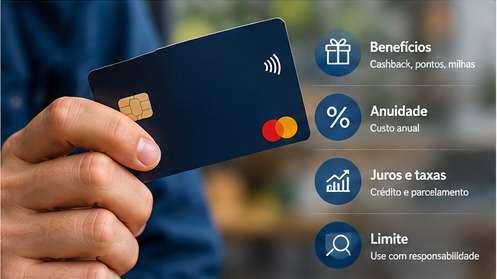
É preciso analisar o conjunto.
Anuidade
Uma anuidade alta pode fazer sentido para alguém que realmente aproveita os benefícios do cartão. Para outra pessoa, pode representar apenas um custo desnecessário.
A pergunta correta é:
Os benefícios gerados superam o custo anual?
Cashback e pontos
Um cartão que devolve parte do valor das compras parece automaticamente vantajoso, mas é necessário verificar regras, limites, validade dos pontos e condições de resgate.
Um benefício que raramente é utilizado tem valor econômico muito menor do que parece na propaganda.
Taxas relacionadas ao crédito
Aqui está um ponto frequentemente ignorado.
O consumidor deve observar as taxas de juros aplicáveis ao crédito e as condições de financiamento da fatura. As informações sobre operações de crédito do cartão devem ser apresentadas de forma detalhada, incluindo taxas e demais dados da operação.
Limite
Um limite maior não é necessariamente uma vantagem.
Para quem tem dificuldade de controlar gastos, um limite elevado pode aumentar o risco de endividamento.
O melhor limite é aquele que é compatível com a renda, o orçamento e os hábitos de consumo.
A armadilha psicológica do pagamento mínimo
Existe um fenômeno comportamental importante no cartão de crédito: o valor da parcela ou do pagamento mínimo pode esconder o tamanho real da dívida.
Uma compra de R$ 2.000 pode parecer suportável quando apresentada como “apenas R$ 200 este mês”.
Mas a análise correta precisa considerar:
Quanto vou pagar no total?
Essa mesma lógica vale para financiamentos.
Uma parcela pequena pode ser confortável para o orçamento mensal e, ao mesmo tempo, extremamente cara no acumulado.
É por isso que decisões financeiras devem ser avaliadas pelo custo total, e não apenas pelo valor da parcela.
CET: a ferramenta que o consumidor deveria olhar mais
Quando o assunto é empréstimo ou financiamento, uma das informações mais importantes é o Custo Efetivo Total (CET).
O Banco Central explica que o CET considera o conjunto de custos da operação, incluindo juros, tarifas, impostos e outras despesas. Por isso, ele é mais adequado para comparar propostas do que olhar somente a taxa nominal de juros.
Imagine duas propostas para financiar um carro.
A primeira oferece juros ligeiramente menores, mas cobra tarifas e outros encargos maiores.
A segunda apresenta juros um pouco maiores, porém menos custos adicionais.
Olhar apenas a taxa pode levar à escolha da primeira opção.
Olhar o CET pode revelar que a segunda é mais barata.
Essa é exatamente a função das ferramentas de análise financeira: transformar números dispersos em uma decisão comparável.
Uma ferramenta simples para analisar financiamento de veículos
Pensando nisso, o Radar Financeiro preparou uma planilha gratuita de simulação de financiamento de veículos.
A ferramenta permite informar:
valor do veículo, entrada, taxa mensal de juros, prazo e custos que eventualmente sejam financiados.
A planilha calcula automaticamente o valor financiado, a parcela estimada, o total pago e o total de juros.
Também apresenta uma tabela de amortização mês a mês.
Isso permite enxergar algo que normalmente fica escondido na propaganda:
quanto da parcela realmente reduz a dívida e quanto corresponde aos juros.
A ferramenta utiliza o sistema Price para a simulação matemática.
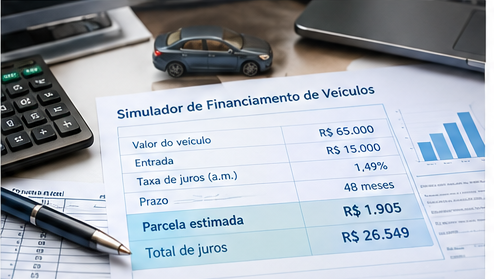
e custo total do financiamento.
Baixe a planilha
A planilha também traz uma comparação de prazos, permitindo observar como a redução da parcela pode aumentar significativamente o valor total pago.
Por que o prazo importa tanto?
Considere um financiamento de R$ 65 mil a uma taxa hipotética de 1,49% ao mês.
Em 24 meses, a parcela aproximada seria de R$ 3.241.
Em 48 meses, cairia para aproximadamente R$ 1.905.
À primeira vista, 48 meses parece muito mais confortável.
Mas o total estimado de juros também aumenta: aproximadamente R$ 12,8 mil no prazo de 24 meses contra R$ 26,5 mil em 48 meses, mantendo as demais premissas do exemplo.
Essa diferença é o preço da extensão do prazo.
A parcela mensal é importante porque precisa caber no orçamento. Mas ela nunca deve ser analisada isoladamente.
Ferramentas também ajudam na análise de serviços financeiros
O mesmo princípio vale para bancos, cartões, contas digitais, corretoras, plataformas de investimento e outros serviços financeiros.
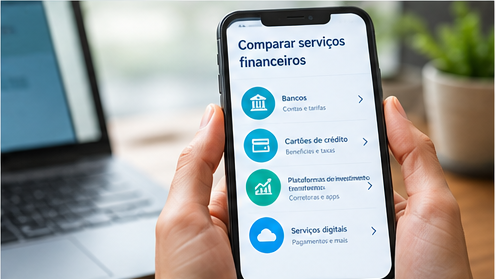
de escolher um serviço financeiro.”
Uma boa avaliação deve responder perguntas objetivas:
Quanto custa?
Quais benefícios são realmente úteis?
Existe fidelidade ou alguma condição para obter os benefícios?
Quais são as taxas?
O serviço atende bem ao perfil do usuário?
Como funciona o atendimento quando surge um problema?
As regras podem mudar?
Reviews e avaliações de usuários também podem ajudar, mas precisam ser interpretados com cuidado. Uma experiência individual não necessariamente representa o comportamento de todo o serviço.
O ideal é combinar três fontes de informação:
dados oficiais, comparação objetiva e experiência dos usuários.
A melhor ferramenta é aquela que melhora a decisão
Ferramentas financeiras não precisam ser sofisticadas.
Uma simples planilha já pode responder perguntas importantes.
Quanto vou pagar ao final?
Quanto estou pagando de juros?
Quanto economizo aumentando a entrada?
Quanto custa escolher um prazo mais longo?
Qual cartão realmente compensa para o meu perfil?
Qual benefício é relevante e qual é apenas marketing?
Essas respostas ajudam a transformar uma decisão baseada em percepção em uma decisão baseada em números.
No caso do cartão, a regra mais importante continua sendo simples:
pagar a fatura integralmente sempre que possível.
No caso de financiamentos:
comparar o custo total e o CET, e não apenas a parcela.
E, para qualquer serviço financeiro:
avaliar o que você realmente paga em troca do benefício que recebe.
A tecnologia tornou o acesso ao crédito e aos serviços financeiros muito mais fácil. O próximo passo é usar ferramentas de análise para garantir que essa facilidade não se transforme em decisões caras.
Os exemplos numéricos deste artigo são ilustrativos. Taxas, condições, custos e regras podem variar entre instituições. Antes de contratar uma operação de crédito, confira a proposta e o contrato, especialmente o CET e os encargos aplicáveis.
🎁 Presente Exclusivo para Você!
Baixe gratuitamente a planilha “Simulador de Financiamento de Veículos” e descubra o valor das parcelas, juros e custo total do financiamento.
📊 Baixar Planilha GratuitaClique no botão acima para acessar o arquivo no Google Drive.