Organizar a vida financeira costuma parecer uma tarefa complexa, reservada para quem domina planilhas avançadas ou possui salários expressivos. No entanto, a gestão eficiente do seu dinheiro depende fundamentalmente de método, clareza e rotina — e não do valor absoluto que é creditado na sua conta bancária.
Se você sente que seu salário desaparece antes do final do mês, utiliza o limite do cartão de crédito como extensão da renda ou deseja construir um patrimônio sólido para o futuro, este guia entrega o passo a passo definitivo para assumir o controle total do seu orçamento.
Diagnóstico Rápido: Em qual fase financeira você está hoje?
Antes de implementar qualquer método, identifique seu estado atual para aplicar a estratégia correta de intervenção no seu Radar Financeiro:
- Nível 1 – Sobrevivência: Gastos superiores ou iguais à receita; uso constante de crédito/cheque especial.
- Ação Prioritária: Mapeamento rígido e eliminação de juros rotativos.
- Nível 2 – Estabilidade: Contas em dia, mas sem sobra previsível no final do mês.
- Ação Prioritária: Aplicação da Regra 50/30/20 e cortes estratégicos.
- Nível 3 – Construção: Sobra mensal recorrente, mas recursos estagnados na poupança.
- Ação Prioritária: Montagem da Reserva de Emergência em Renda Fixa.
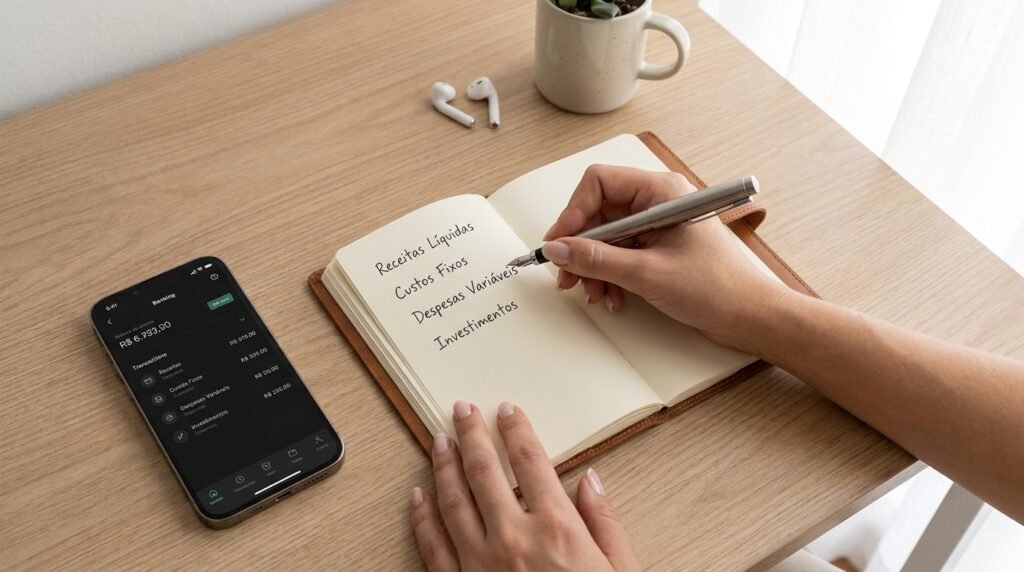
Passo 1: O Raio-X do Orçamento (Mapeamento Operacional)
O primeiro erro estratégico é tentar cortar gastos sem mapear a destinação exata do capital. Durante 30 dias, registre 100% das suas entradas e saídas.
A Estrutura de Mapeamento:
- Receita Líquida Real: Desconsidere o salário bruto. Considere apenas o valor efetivamente creditado na conta bancária após os descontos oficiais (INSS, IRRF).
- Segregação de Despesas:
- Custos Fixos: Compromissos contratuais e essenciais (Aluguel, condomínio, luz, internet, plano de saúde).
- Custos Variáveis: Despesas operacionais do dia a dia (Supermercado, combustível, farmácia).
- Estilo de Vida: Gastos discricionários (Restaurantes, serviços de streaming, lazer, hobbies).
Passo 2: Aplicação Prática da Regra 50/30/20 (Com Simulações)
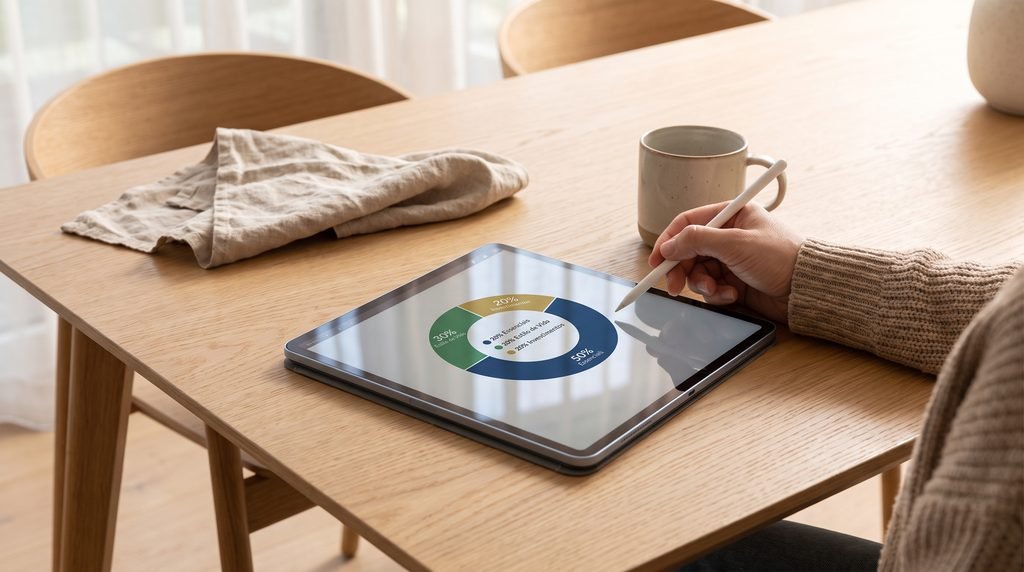
O método 50/30/20 distribui a renda líquida em três grandes blocos de alocação. Veja como a regra se comporta na prática para duas realidades salariais brasileiras:
1. Simulação: Salário Líquido de R$ 3.000,00
- 50% — Essenciais (R$ 1.500,00): Moradia, alimentação básica, transporte e contas essenciais.
- 30% — Estilo de Vida (R$ 900,00): Lazer, passeios, compras pessoais e assinaturas.
- 20% — Futuro & Reserva (R$ 600,00): Aporte direto para reserva de emergência ou pagamento acelerado de dívidas.
2. Simulação: Salário Líquido de R$ 6.000,00
- 50% — Essenciais (R$ 3.000,00): Manutenção do lar, saúde e custos fixos operacionais.
- 30% — Estilo de Vida (R$ 1.800,00): Viagens, restaurantes e hobbies.
- 20% — Futuro & Reserva (R$ 1.200,00): Investimentos direcionados ao crescimento patrimonial.
Nota de Ajuste: Caso seus custos essenciais ultrapassem 50% no momento inicial (situação comum em capitais com alto custo de moradia), trabalhe com uma meta de transição (ex: 60/25/15) até conseguir renegociar ou reduzir seus contratos fixos.
Passo 3: Corte Categórico de Gargalos Invisíveis
Pequenas sangrias orçamentárias comprometem significativamente o efeito dos juros compostos no longo prazo. Observe o impacto anual de despesas frequentemente negligenciadas:
- Taxas Bancárias + Anuidade de Cartão: R$ 80,00/mês = R$ 960,00/ano desperdiçados.
- Assinaturas e Streaming Não Utilizados: R$ 50,00/mês = R$ 600,00/ano desperdiçados.
- Compras Fúteis por Impulso: R$ 150,00/mês = R$ 1.800,00/ano desperdiçados.
- IMPACTO TOTAL RECUPERÁVEL: R$ 280,00/mês = R$ 3.360,00 por ano recuperados.
Protocolo de Execução:
- Migração Bancária: Elimine tarifas de manutenção solicitando o pacote essencial gratuito do Banco Central ou migrando para contas digitais sem taxa.
- Filtro das 72 Horas: Diante de um consumo não essencial acima de R$ 100,00, aguarde 3 dias. Se o desejo persistir e couber no seu orçamento de estilo de vida, execute a compra; caso contrário, desista.
Passo 4: Construção da Reserva de Eficiência Financeira
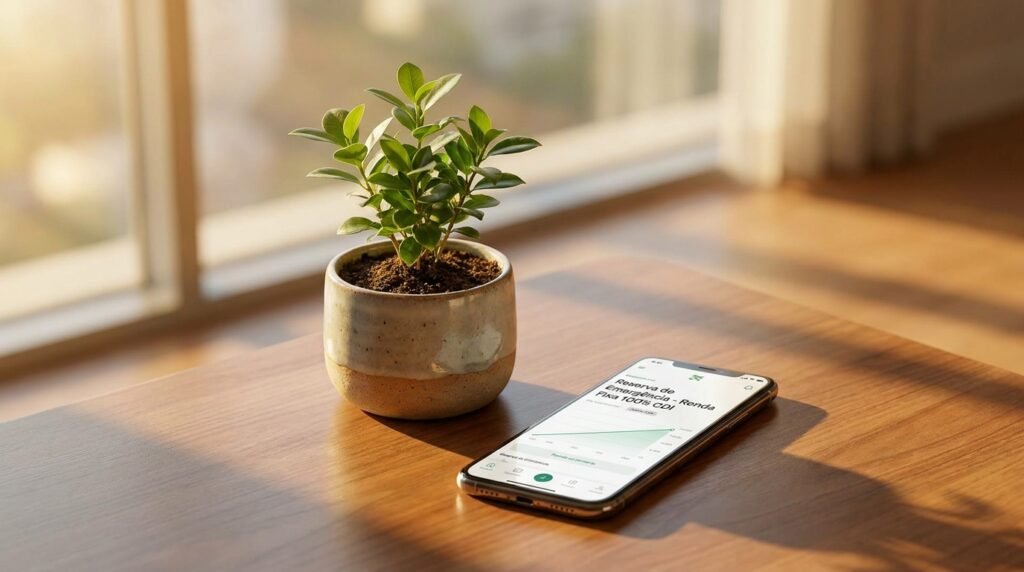
A reserva de emergência não é um investimento focado em buscar alta rentabilidade, mas sim um mecanismo de proteção de capital contra imprevistos (desemprego, saúde, reparos urgentes).
- Dimensionamento do Valor:
- Trabalhador CLT / Servidor Público: 3 a 6 meses dos seus custos essenciais.
- Autônomo / Empreendedor / PJ: 6 a 12 meses dos seus custos essenciais.
- Alocação Recomendada: Ativos com Liquidez Diária (D+0 ou D+1) e baixo risco de mercado:
- Tesouro Selic (via Tesouro Direto)
- CDBs de liquidez diária com rentabilidade a partir de 100% do CDI (com garantia do FGC)
Passo 5: Automação pelo Princípio “Pague-se Primeiro”
O maior erro comportamental é tentar economizar o saldo que “sobra” no final do mês. A metodologia dos investidores disciplinados consiste em automatizar a retenção assim que a receita entra na conta.
- Entrada da Receita: O salário ou provento líquido cai na sua conta bancária principal.
- Retenção Automática: Transfira os 20% (ou o percentual definido) para a sua conta de investimentos antes de quitar boletos ou realizar compras.
- Gestão do Saldo Remanescente: Utilize os 80% restantes para cobrir os custos fixos, variáveis e estilo de vida pré-planejados sem culpa.
Checklist de Execução Imediata
Para garantir que este aprendizado não fique apenas no papel, siga esta sequência operacional hoje mesmo:
[ ] Escolher a ferramenta de acompanhamento (planilha, aplicativo de controle ou bloco de notas).
[ ] Mapear as receitas e despesas exatas dos últimos 30 dias.
[ ] Auditar o extrato bancário e cancelar assinaturas e tarifas não utilizadas.
[ ] Abrir conta em uma corretora ou instituição financeira com taxa zero para aplicação em Renda Fixa.
[ ] Programar a primeira transferência do “Pague-se Primeiro” para o próximo ciclo de pagamento.
Mantenha seu Radar Ativo
Aprofunde seu aprendizado e avance para os próximos estágios da sua jornada financeira no nosso portal:
- ➡️ A Regra 50/30/20 em Detalhes: Guia de Ajuste Fino para o Seu Salário
- ➡️ Onde Guardar sua Reserva de Emergência: Comparativo Tesouro Selic vs. CDB