Quando o assunto é organizar o orçamento doméstico, poucas metodologias são tão famosas quanto a Regra 50/30/20. Criada pela especialista em falências e senadora norte-americana Elizabeth Warren, essa fórmula se popularizou no mundo inteiro por um motivo simples: ela transforma a matemática financeira em algo visual e aplicável.
No entanto, há um problema comum que muitos leitores enfrentam ao tentar aplicar a regra ao pé da letra no Brasil: a vida real não cabe em caixinhas perfeitas. Se você mora em uma capital com aluguel elevado, trabalha como autônomo ou está na fase de quitar dívidas, tentar forçar 50% do seu salário para despesas básicas pode gerar frustração e, pior, fazer você desistir do planejamento no segundo mês.
Neste guia prático, vamos desmistificar o método e ensinar como fazer o ajuste fino das porcentagens para que a regra funcione para a sua realidade — e não o contrário.
Entendendo os Três Blocos sem Complicação
A lógica central do 50/30/20 é dividir a sua renda líquida mensal (o valor real que entra na sua conta, já descontados impostos como INSS e IRRF) em três grandes categorias funcionais:
50% — Necessidades Básicas (Custos Essenciais)
São as despesas indispensáveis para você sobreviver e manter sua estrutura operacional funcionando. Se você perdesse sua fonte de renda amanhã, estas seriam as últimas contas a serem cortadas.
O que entra aqui: aluguel ou condomínio, contas de consumo (água, luz, internet), transporte (combustível ou passagem), supermercado básico, plano de saúde e medicamentos de uso contínuo.
30% — Estilo de Vida (Desejos Pessoais)
É a fatia do orçamento dedicada ao seu bem-estar, lazer e escolhas discricionárias. É aqui que está o segredo da sustentabilidade do planejamento no longo prazo: um orçamento que elimina 100% do prazer está fadado ao fracasso.
O que entra aqui: saídas a restaurantes, serviços de streaming, academia, passeios no final de semana, compras de vestuário não urgentes, viagens e hobbies.
20% — Objetivos Financeiros (Construção do Futuro)
Este é o bloco da sua independência. Em vez de ser o valor que “sobra”, ele deve ser encarado como um compromisso inegociável do mês.
O que entra aqui: pagamento acelerado de dívidas, montagem da reserva de emergência e aportes recorrentes para investimentos em Renda Fixa e Renda Variável.
O Ajuste Fino: Como Adaptar a Regra à Sua Realidade
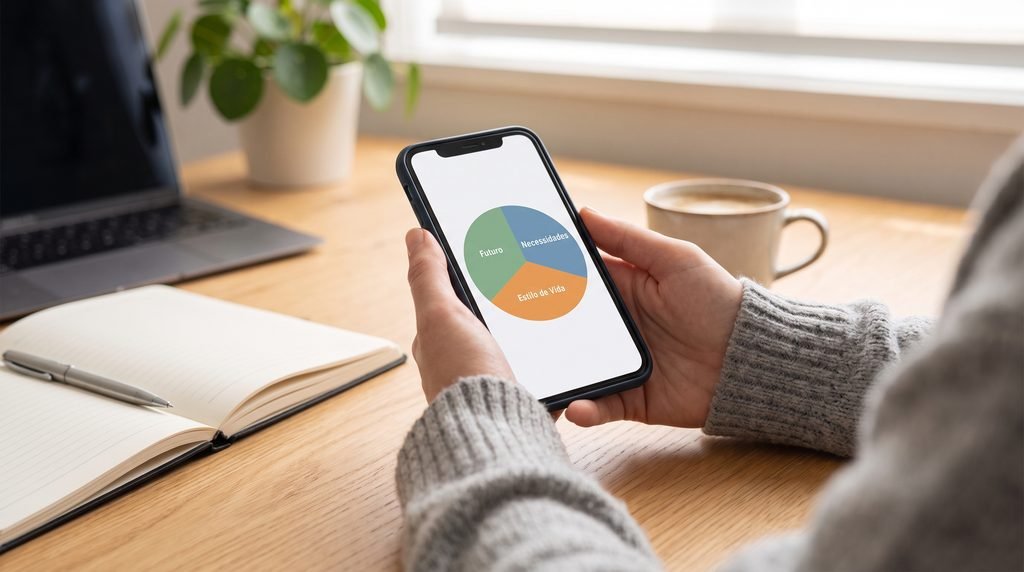
A maior armadilha de quem começa no planejamento financeiro é tratar a proporção 50/30/20 como um dogma inalterável. Dependendo da sua cidade, fase de vida ou modelo de contrato de trabalho, o peso do custo de vida varia drasticamente.
Veja como adaptar as porcentagens para cenários reais do Brasil:
| Cenário de Vida | Necessidades Básicas | Estilo de Vida | Objetivos Financeiros / Futuro | Recomendação Prática |
|---|---|---|---|---|
| Padrão Ideal | 50% | 30% | 20% | Para quem tem moradia equilibrada e contas sob controle. |
| Grandes Capitais / Início | 60% | 25% | 15% | Absorve o alto impacto de aluguel e transporte urbanos sem zerar os aportes. |
| Quotação de Dívidas | 50% | 15% | 35% | Reduz temporariamente o lazer para acelerar a saída de juros altos. |
| Aceleração Patrimonial | 40% | 20% | 40% | Ideal para quem já tem reserva e busca independência financeira rápida. |
E como funciona para Autônomos, PJs e Freelancers?
Se a sua renda oscila mês a mês, aplicar porcentagens diretamente sobre o faturamento do mês atual pode gerar descontrole. O segredo para a renda variável é criar estabilidade artificial:
Passo 1: Calcule a média de faturamento líquido dos seus últimos 12 meses.
Passo 2: Defina um valor de “Pró-Labore” mensal fixo para cobrir suas despesas essenciais. Esse valor deve ser conservador, baseado na sua média mais baixa, não na mais alta.
Passo 3: Nos meses em que faturar acima da média, direcione o excedente diretamente para uma Conta de Amortecimento. Nos meses em que o faturamento cair, use essa reserva para cobrir a diferença e manter suas porcentagens intactas.
Essa estratégia evita que você gaste o excedente de um mês bom e fique desesperado no mês seguinte. A consistência do aporte é mais importante do que o valor absoluto.
Simulações Práticas por Faixa Salarial
Teoria é importante, mas número na mão é o que transforma intenção em ação. Veja como os valores se comportam na prática em duas realidades orçamentárias brasileiras:
Simulação 1: Renda Líquida de R$ 4.000,00 (Proporção 50/30/20)
R$ 2.000,00 (50% — Essenciais): R$ 1.200,00 (aluguel/condomínio), R$ 500,00 (supermercado básico), R$ 300,00 (contas de luz/internet/transporte).
R$ 1.200,00 (30% — Estilo de Vida): R$ 400,00 (restaurantes e delivery), R$ 300,00 (lazer final de semana), R$ 200,00 (academia/esportes), R$ 300,00 (compras gerais/assinaturas).
R$ 800,00 (20% — Futuro): Aporte mensal direcionado 100% para a Reserva de Emergência em Renda Fixa (100% do CDI).
Simulação 2: Renda Líquida de R$ 8.000,00 (Proporção 50/30/20)
R$ 4.000,00 (50% — Essenciais): Cobertura completa dos custos fixos da casa, transporte e plano de saúde.
R$ 2.400,00 (30% — Estilo de Vida): Viagens, experiências, gastronomia e vestuário.
R$ 1.600,00 (20% — Futuro): Divisão estratégica entre Reserva de Emergência e primeiros aportes em títulos do Tesouro Direto.
Nota importante: Caso seus custos essenciais ultrapassem 50% no momento inicial (situação comum em capitais com alto custo de moradia), trabalhe com uma meta de transição. Comece com 60/25/15 e vá ajustando trimestralmente até chegar no ideal. O importante é começar, não é acertar de primeira.
3 Erros Comportamentais que Destroem a Regra 50/30/20
Conhecer a regra é fácil. Fazê-la durar é o desafio. Estes são os erros mais comuns que derrubam o planejamento antes do sexto mês:
Erro 1: Classificar Desejos como Necessidades Básicas
Aquele plano de internet de 1GB ou a assinatura do streaming mais caro não são custos essenciais. Se você pode trocar por uma versão mais barata em momentos de aperto, trata-se de estilo de vida. Ser honesto com essa classificação é o que separa quem controla o orçamento de quem é controlado por ele.
Erro 2: Deixar o Bloco do Futuro por Último
Tentar poupar os 20% no dia 30 do mês é garantia de insucesso. Aplique o princípio do “Pague-se Primeiro”: no dia em que o pagamento cair, transfira o valor do futuro antes de qualquer outro gasto. O restante você vive. Não o contrário.
Erro 3: Não Atualizar as Porcentagens ao Ganhar um Aumento
Quando sua renda sobe, a tendência natural é aumentar os custos fixos na mesma proporção. O famoso Lifestyle Creep. O movimento correto é congelar os custos essenciais e direcionar o aumento para o bloco dos objetivos financeiros. Ganhar mais não é licença para gastar mais. É oportunidade para construir mais rápido.
Checklist de Implementação Semanal
Para colocar a Regra 50/30/20 para rodar na sua vida hoje, siga este plano de ação em 4 etapas:
[ ] Passo 1: Some todas as entradas líquidas do seu último mês.
[ ] Passo 2: Calcule os valores exatos de 50%, 30% e 20% do seu saldo atual.
[ ] Passo 3: Abra o extrato bancário e encaixe cada gasto dos últimos 30 dias em uma das 3 caixas.
[ ] Passo 4: Identifique qual bloco está estourado e defina 2 metas de ajuste para o próximo mês. Se necessário, recalibre para 60/25/15 até equilibrar os custos essenciais.
Continue Desenvolvendo seu Radar Financeiro
Aprofunde sua jornada de organização orçamentária e proteção de capital através dos nossos guias estratégicos:
➡️ Como Organizar suas Finanças Pessoais do Zero: Guia Prático
➡️ Como Sair das Dívidas e Limpar o Nome: Estratégia Definitiva
➡️ Reserva de Emergência: Quanto Guardar e Onde Aplicar
Pingback: Selic a 13,75% a.a.: É Hora de Sair da Renda Fixa ou Ajustar a Estratégia? – Radar Financeiro | Organizar as finanças