Descubra se vale a pena sair da Renda Fixa com a Selic a 13,75% a.a. Entenda o ganho real, o poder da marcação a mercado e como posicionar sua carteira com segurança.

Selic a 13,75% a.a.: É Hora de Sair da Renda Fixa ou Ajustar a Estratégia?
Toda vez que o Banco Central inicia um movimento de alteração na Taxa Selic — a taxa básica de juros da nossa economia —, as manchetes nos jornais financeiros costumam causar alarde. Quando a Selic cai para o patamar de 13,75% ao ano, a dúvida de muitos investidores é imediata: “A Renda Fixa ‘morreu’? Devo migrar todo o meu dinheiro para a Bolsa de Valores?”
A resposta curta e direta é: absolutamente não.
Mesmo quando a Selic passa por ciclos de ajuste, uma taxa no patamar de 13,75% a.a. continua entregando rendimentos superiores a 1% ao mês com baixíssimo risco. No entanto, o que muda com o ciclo de juros não é a necessidade de investir em Renda Fixa, mas sim a escolha dos títulos certos.
Neste artigo, vamos analisar de forma simples e técnica o impacto real desse cenário na sua carteira, o segredo da marcação a mercado e como proteger seu patrimônio com inteligência.
O Conceito Mais Importante: Juro Nominal vs. Juro Real
Para entender se a Renda Fixa continua valendo a pena, você precisa olhar para além do número impresso no jornal. O que realmente coloca comida na mesa e compra bens no futuro é o Juro Real (a rentabilidade que sobra após descontar a inflação oficial do período).
Imagine o seguinte cenário prático:
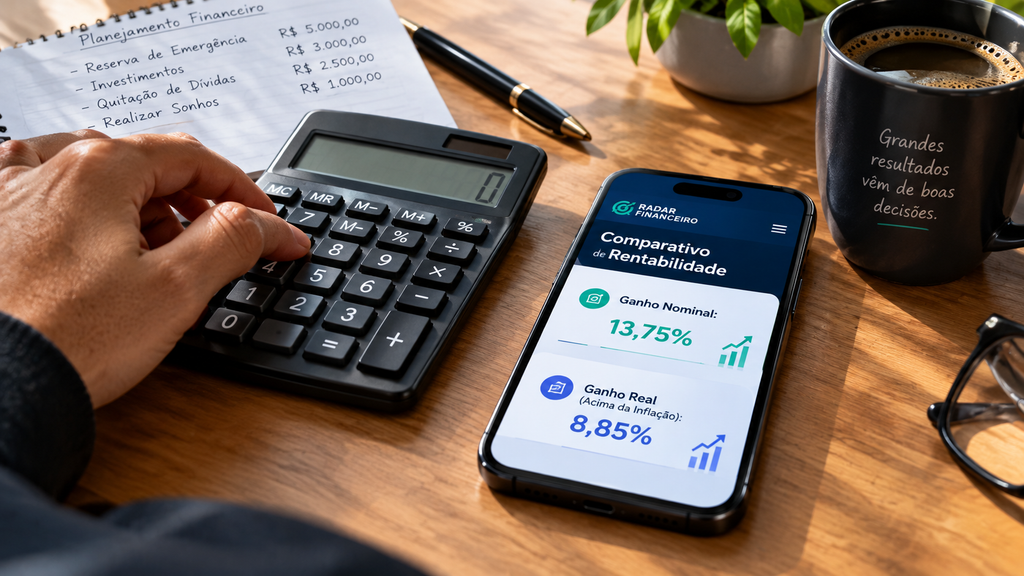
- Taxa Selic: 13,75% ao ano (Rendimento Nominal)
- Inflação Projetada (IPCA): ~4,50% ao ano
- Ganho Real Estimado: ~8,85% ao ano de lucro acima da inflação
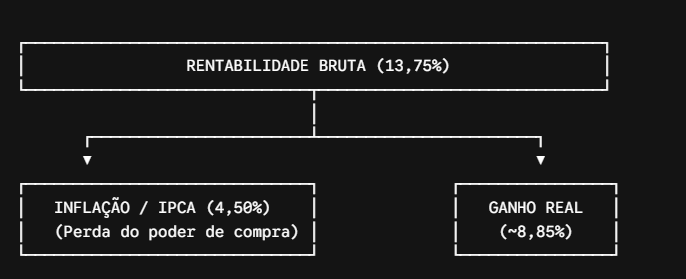
Ou seja, com uma taxa de 13,75% a.a. e inflação controlada, o investidor brasileiro obtém um dos maiores ganhos reais do planeta. Sair da Renda Fixa apenas porque os juros começaram a se movimentar é um erro comum que custa caro no longo prazo.
O Segredo da Renda Fixa em Ciclos de Queda: Marcação a Mercado
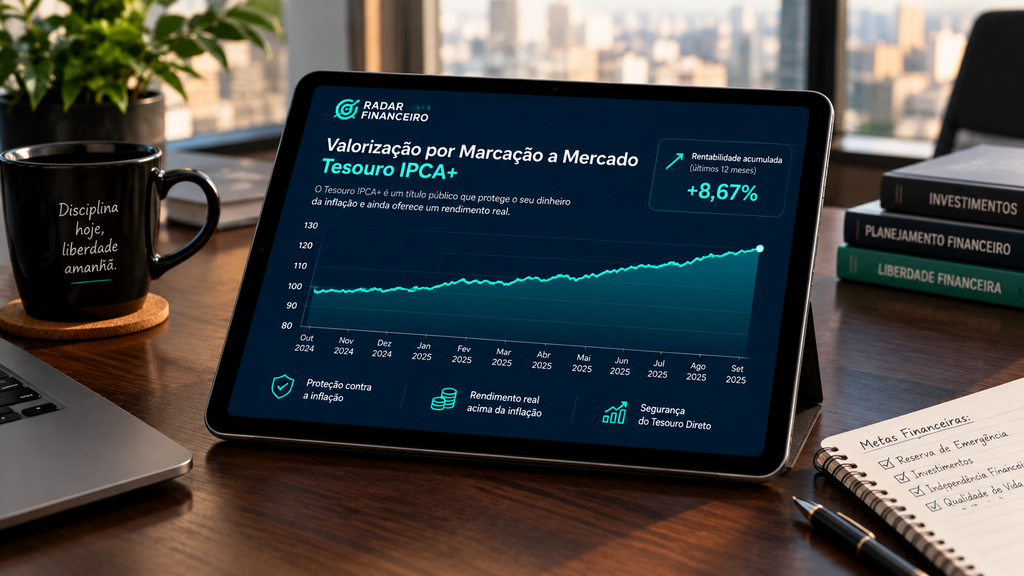
Existe um fenômeno financeiro que a maioria dos iniciantes desconhece: quando a taxa de juros cai, determinados títulos de Renda Fixa sobem de valor rapidamente. Esse efeito se chama Marcação a Mercado.
Quando você compra um título Pré-fixado ou atrelado à inflação (Tesouro IPCA+) em um momento de juros altos (ex: travando uma taxa de 13% ou IPCA + 6,5% a.a.), você “garante” aquele contrato até o vencimento.
Se a taxa Selic começar a cair nos meses seguintes:
- Os novos títulos emitidos pelo governo ou bancos passarão a pagar taxas menores (ex: 11% ou 10%).
- O seu título antigo, que continua pagando a taxa alta travada lá atrás, torna-se extremamente valioso e cobiçado pelo mercado.
- Caso você decida vender esse título antes do prazo de vencimento, o sistema paga um ágio (lucro extra) imediato.
Resumo Estratégico: A Renda Fixa não serve apenas para guardar dinheiro de forma passiva. Em momentos de transição de juros, ela permite alcançar rentabilidades expressivas de curto e médio prazo com títulos de Tesouro Direto.
Onde Alocar Seu Dinheiro com a Selic a 13,75% a.a.?
Em vez de resgatar seus investimentos e migrar para produtos desconhecidos, a atitude mais inteligente é reorganizar a prateleira da sua Renda Fixa de acordo com os objetivos de cada parcela do seu capital:
| Categoria do Ativo | Exemplos de Produtos | Para Quem Serve? | Vantagem com Selic a 13,75% |
| Liquidez Diária | Tesouro Selic, CDBs 100% CDI com resgate imediato | Reserva de emergência e oportunidades de curto prazo. | Segurança máxima com rentabilidade imediata acima de 1% ao mês. |
| Títulos Pré-fixados | Tesouro Pré-fixado, CDBs Pré de bancos consolidados | Projetos com prazo definido (2 a 4 anos). | Trava rentabilidades altas antes que os juros caiam ainda mais. |
| Proteção de Inflação | Tesouro IPCA+, LCIs/LCAs indexadas ao IPCA | Aposentadoria e construção de patrimônio de longo prazo. | Garante poder de compra real + cupom de juros atrativo por décadas. |
Comparativo Prático: R$ 20.000,00 Aplicados por 12 Meses
Veja a simulação de rentabilidade estimada para um aporte inicial de R$ 20.000,00 em diferentes cenários orçamentários sob a taxa Selic atual de 13,75% a.a. (já considerando a alíquota de Imposto de Renda quando aplicável):
- Caderneta de Poupança: ~R$ 21.400,00 (Rendimento aproximado de 7% a.a. – Perda clara de rentabilidade)
- CDB Liquidez Diária (100% do CDI): ~R$ 22.200,00 (Segurança com resgate a qualquer momento)
- LCI/LCA Isenta de IR (90% do CDI): ~R$ 22.450,00 (Isenção fiscal que impulsiona o ganho líquido)
Observação: As simulações utilizam taxas brutas projetadas e servem como referência de aprendizado orçamentário no momento de mercado.
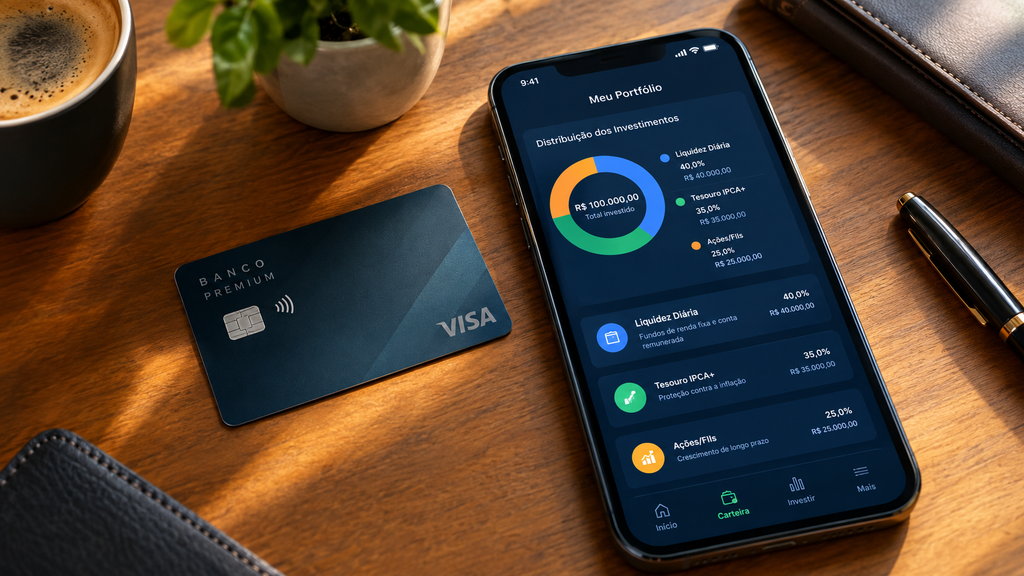
“Diversificação consciente: manter o núcleo do patrimônio em Renda Fixa de alta qualidade dá a tranquilidade necessária para dar os primeiros passos na Renda Variável sem sustos.”
O Veredito do Radar Financeiro
A resposta para a pergunta inicial é cristalina: não é hora de abandonar a Renda Fixa.
O movimento correto para o investidor inteligente é aproveitar o patamar de 13,75% a.a. para travar boas taxas de longo prazo (via Tesouro IPCA+ ou Pré-fixados) antes que a Selic caia para dígitos simples nos próximos ciclos econômicos.
Se você tem apetite por risco e deseja começar a investir em Fundos Imobiliários (FIIs) ou Ações pagadoras de dividendos, faça isso de forma gradativa — mas mantenha a base da sua casa (a Renda Fixa) sólida e bem construída.
Checklist de Ajuste da Carteira Hoje
Para adequar seus investimentos à realidade atual, siga estas 4 etapas práticas:
- [ ] Passo 1: Verifique se sua Reserva de Emergência ainda está na Poupança. Se estiver, migre para o Tesouro Selic ou CDB de liquidez diária (100% CDI).
- [ ] Passo 2: Avalie se você possui capital parado que não precisará usar nos próximos 3 a 5 anos.
- [ ] Passo 3: Trave uma parte desse capital de médio/longo prazo em títulos Tesouro IPCA+ para garantir juro real elevado.
- [ ] Passo 4: Verifique o extrato da sua corretora e certifique-se de não pagar taxas de custódia abusivas para aplicações em Renda Fixa.
Mantenha seu Radar Ativo
Continue acompanhando os guias estratégicos do nosso portal para dominar as melhores oportunidades de mercado:
➡️ Como Organizar suas Finanças Pessoais do Zero: Guia Prático
➡️ A Regra 50/30/20 na Prática: Guia de Ajuste Fino para o Seu Salário