Entenda o que é inflação, como ela corrói seu poder de compra e quais investimentos utilizar para proteger seu dinheiro da perda de valor.
A inflação reduz o poder de compra do seu dinheiro, mesmo quando ele fica parado na conta.
O ladrão silencioso do seu patrimônio
Aquele produto que custava R$ 10 no ano passado agora custa R$ 12. A conta de luz subiu 20%. Você sente esse impacto no bolso todos os meses — e esse fenômeno econômico tem um nome bem claro: inflação.
O maior risco da inflação não é apenas a alta dos preços no supermercado. O verdadeiro problema é este: se o seu dinheiro fica parado na conta corrente ou no cofre, você fica mais pobre a cada mês, mesmo sem gastar um único centavo.
O que é inflação, na prática?
De forma simples, a inflação é o aumento generalizado e contínuo dos preços de bens e serviços. Com ela, a mesma quantidade de dinheiro passa a comprar cada vez menos coisas.
A inflação acontece principalmente por quatro motivos centrais:
- Aumento da demanda: Quando muitas pessoas querem comprar um produto com oferta limitada, os preços sobem.
- Aumento nos custos de produção: Matérias-primas e combustíveis mais caros encarecem o produto final na prateleira.
- Emissão de moeda: Quanto mais dinheiro circulando sem o devido crescimento da economia, mais desvalorizado fica cada real.
- Desvalorização cambial: Com o dólar alto, produtos e insumos importados ficam mais caros internamente.
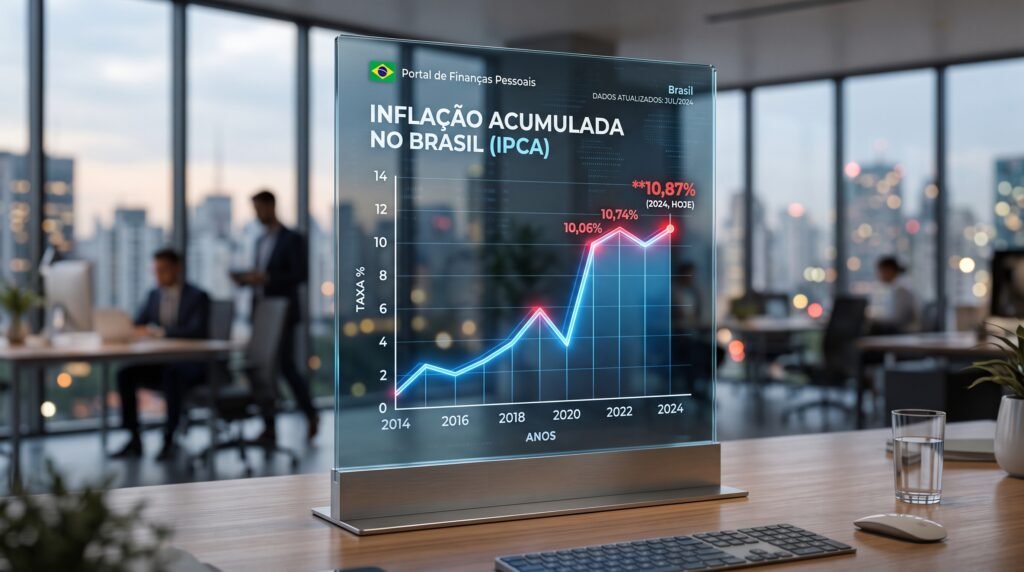
Quanto a inflação custa de verdade para você?
Para entender o impacto real no seu bolso, considere uma quantia de R$ 10.000 parados sob uma inflação média hipotética de 6% ao ano. O poder de compra desse capital ao longo do tempo equivale a:
- Ano 1: R$ 9.400
- Ano 5: R$ 7.330
- Ano 10: R$ 5.370
Visivelmente, o saldo numérico na conta continua o mesmo, mas a sua capacidade de comprar bens e serviços despencou quase pela metade.
O exemplo do café: a inflação no seu dia a dia
Para entender o impacto real da inflação na sua rotina, basta olhar para a prateleira do supermercado.
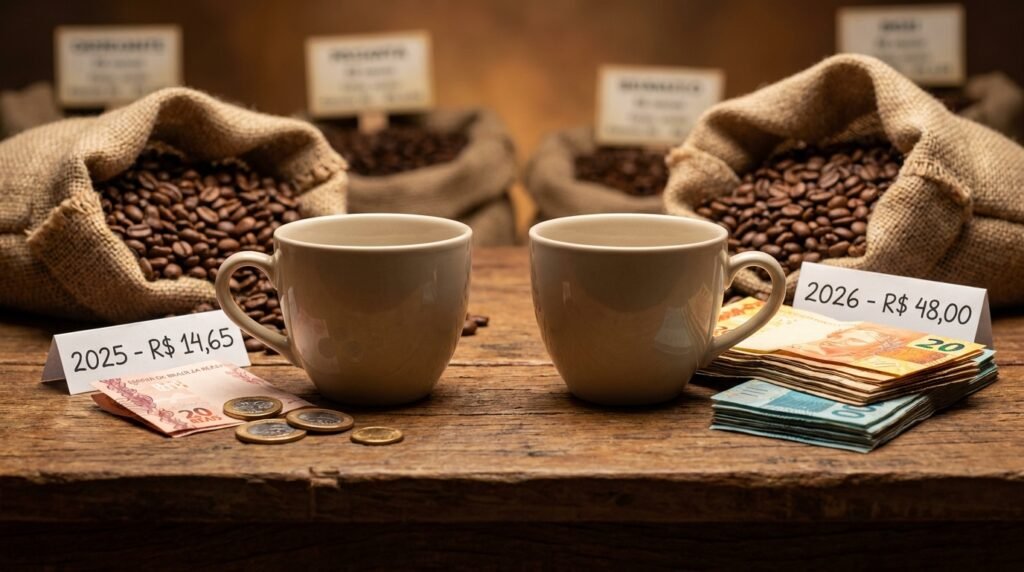
Em 2025, um pacote de café de 500g custava em média R$ 14,65. Este ano, o mesmo pacote chegou a atingir a marca impressionante de R$ 48,00.
Trata-se de uma alta expressiva que mostra exatamente o que é a perda do poder de compra: o seu dinheiro não mudou de cor, mas a nota de R$ 50 que antes comprava quase três pacotes de café, hoje mal consegue pagar por um único pacote.
Se o seu salário ou seus investimentos não acompanharem altas dessa magnitude, a sua qualidade de vida cai silenciosamente a cada ida ao mercado.
O peso da Cesta Básica: quando a inflação vira sobrevivência
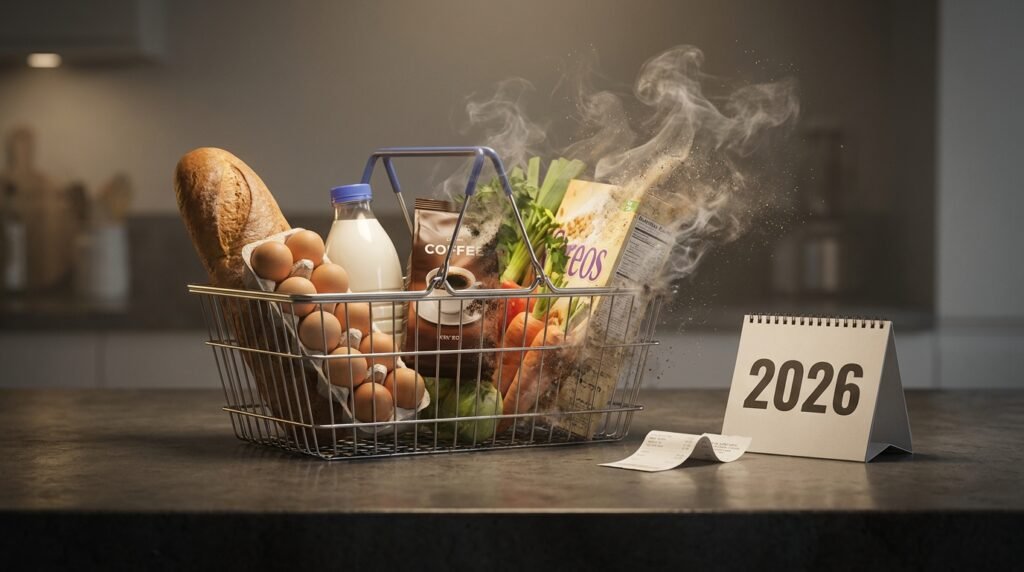
Para quem recebe um salário mínimo — ou vive de trabalhos informais ganhando até menos do que isso —, a inflação não é apenas um gráfico ou um conceito econômico distante. É a escolha diária entre cortar itens essenciais da mesa ou deixar contas básicas atrasarem.
Em diversas capitais do país, o custo de uma cesta básica individual consome mais de metade de um salário mínimo líquido. Quando somamos água, luz, transporte e aluguel, a conta simplesmente não fecha.
O impacto invisível no orçamento:
- Substituição forçada: Marcas tradicionais são trocadas por opções de menor qualidade para tentar fazer o dinheiro render até ao final do mês.
- Aumento do endividamento: O cartão de crédito e o fiado no mercado do bairro passam a ser utilizados para comprar comida, gerando uma bola de neve de juros cobrados pelos bancos.
- Erosão da renda informal: Quem ganha menos de um salário mínimo não tem reajuste anual garantido por lei. Para estas famílias, a inflação representa uma redução direta da quantidade de alimento no prato.
Quando os itens essenciais sobem de preço a um ritmo superior ao dos rendimentos, a população de menor renda é a primeira a sofrer. Por isso, compreender como a inflação funciona e procurar formas de proteger o poder de compra não é um privilégio de quem tem muito dinheiro — é uma necessidade de sobrevivência financeira.
O perigo da caderneta de poupança
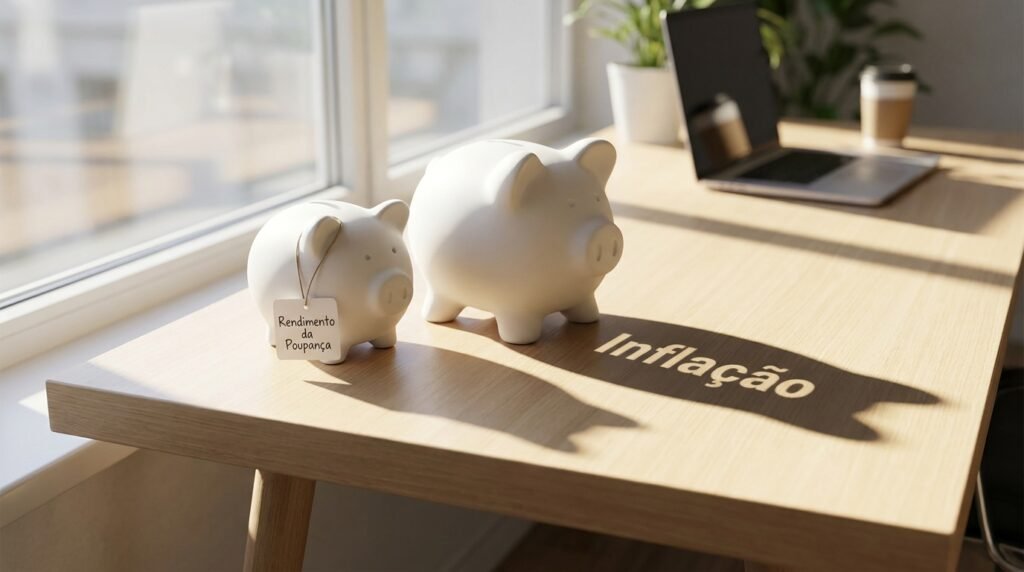
Muitas pessoas acreditam que estão seguras deixando o dinheiro na poupança. No entanto, se a poupança rende cerca de 6% ao ano e a inflação do período atinge de 8% a 10%, você está perdendo dinheiro na prática, mesmo vendo o saldo nominal crescer levemente.
Como proteger seu dinheiro da inflação
Para defender seu patrimônio da perda de poder de compra, é indispensável buscar ativos que entreguem ganho real (rendimento acima da inflação):
- Tesouro IPCA+: Este título público rende a variação exata da inflação (IPCA) acrescida de uma taxa de juros fixa. Por exemplo: se o IPCA for de 8% e a taxa fixa for de 6%, seu rendimento total será de 14%. É o investimento desenhado especificamente para proteger o seu poder de compra.
- Fundos Imobiliários (FIIs): Como os contratos de aluguel dos imóveis são reajustados periodicamente por índices de inflação (como IPCA ou IGP-M), a renda gerada tende a acompanhar a alta dos preços.
- Ações de empresas sólidas: Grandes companhias com poder de mercado conseguem repassar o aumento dos custos operacionais para os preços finais dos seus produtos, preservando a sua rentabilidade e o valor das ações.
- Ativos de proteção (Ouro e Dólar): Funcionam como reserva de valor clássica em cenários de inflação severa ou forte desvalorização da moeda local.
Não espere a inflação corroer seu patrimônio
Cada mês em que seu dinheiro permanece parado sem rentabilidade real representa poder de compra perdido definitivamente. Opções acessíveis e seguras, como o Tesouro IPCA+, foram feitas para resolver esse problema — e você pode dar o primeiro passo ainda hoje.
Como a inflação tem impactado o seu orçamento nos últimos meses?
Deixe seu comentário e compartilhe sua experiência conosco!