O Crescimento Exponencial dos Investimentos com Juros Compostos
Se você guardasse R$ 500 por mês com um rendimento de 8% ao ano, quanto acha que teria acumulado no final de 10 anos?
Muitas pessoas acreditam que teriam algo próximo de R$ 60.000,00 – Porém, graças ao efeito dos juros compostos, o saldo final passa de R$ 93.000,00
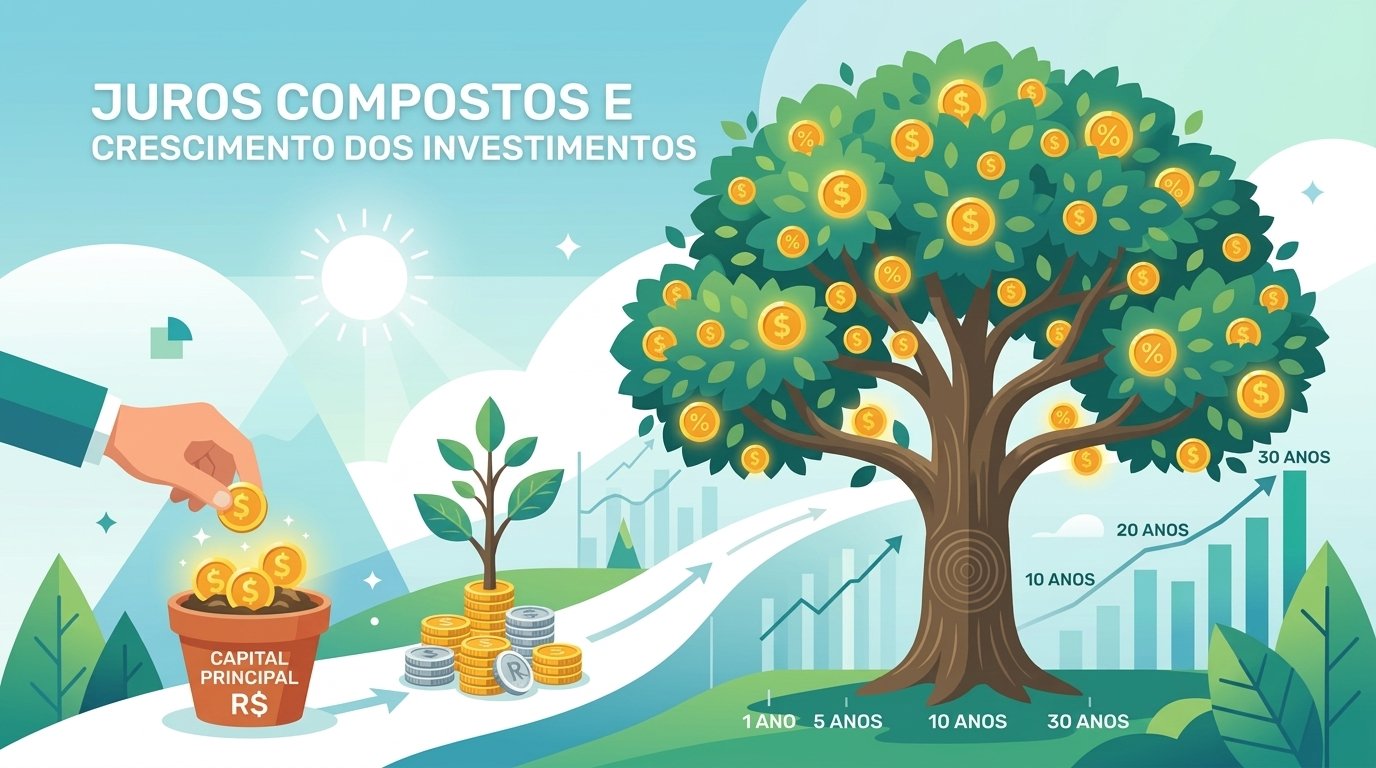
Assim como uma semente plantada com disciplina, os investimentos ganham escala à medida que o tempo passa. Nos primeiros anos, a maior parcela do seu patrimônio é formada pelo capital principal investido do próprio bolso. No entanto, conforme os anos avançam — atingindo 10, 20 ou 30 anos —, o efeito dos juros compostos atua como um multiplicador exponencial, fazendo com que os rendimentos acumulados superem os valores aportados e transformem pequenas aplicações regulares em um patrimônio sólido no longo prazo.
Para ajudar você a planejar seu futuro financeiro, criamos esta calculadora interativa gratuita. Faça suas próprias simulações alterando o valor inicial, o aporte mensal, a taxa de juros e o tempo de investimento.
Simulador de Juros Compostos
Veja o poder da multiplicação do seu patrimônio
Entenda o Efeito “Bola de Neve”
Diferente dos juros simples (onde o rendimento é calculado apenas sobre o valor inicial), nos juros compostos os rendimentos do mês passado passam a render no mês seguinte. É o famoso “juros sobre juros”.
No início, o crescimento parece lento. Mas com o passar dos anos, a curva de rendimentos ganha velocidade:
- Primeiros anos: A maior parte do seu saldo vem do dinheiro que você tirou do bolso (seus aportes).
- Anos intermediários: Os rendimentos começam a empatar com o valor investido mensalmente.
- Longo prazo: A maior parte do seu patrimônio passa a ser fruto dos juros acumulados, e não mais do seu trabalho direto.
Comparativo de Cenários de Investimento
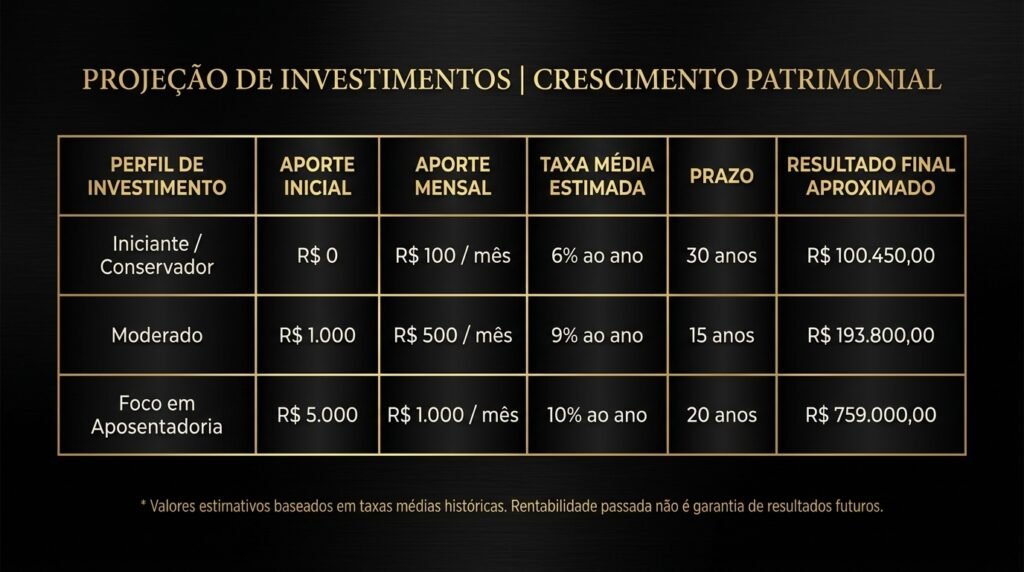
Confira como diferentes perfis de investimento se comportam ao longo do tempo:
Referências de Rentabilidade no Brasil
Para preencher a taxa de juros na calculadora com valores realistas do mercado brasileiro, considere as seguintes referências médias:
- Caderneta de Poupança: Média de 6% a 7% ao ano (costuma perder para a inflação).
- Tesouro Selic / CDB de Banco Digital (100% do CDI): Acompanha a taxa básica de juros da economia.
- Tesouro IPCA+ (Renda Fixa Protegida da Inflação): Garante a variação da inflação + uma taxa fixa (ex: IPCA + 6% ao ano).
- Fundos Imobiliários e Ações: Rendas variáveis que historicamente podem render entre 8% e 12% ao ano no longo prazo, assumindo variações do mercado.
Como Usar a Calculadora para Alcançar Suas Metas
- Defina um objetivo claro: Saiba se você está guardando dinheiro para uma reserva de emergência, para comprar um imóvel ou para a aposentadoria.
- Mantenha a consistência: Mais importante do que começar com muito dinheiro é investir um pouco todos os meses.
- Revista seus aportes: Conforme sua renda aumentar, tente reajustar o valor investido mensalmente na calculadora para recalcular seus prazos.
O Poder dos Juros Compostos: O Efeito Bola de Neve no Longo Prazo - Ao investir com regularidade, o tempo se torna o principal acelerador do seu patrimônio. Com um aporte inicial de R$ 100.000 e aplicações mensais de R$ 5.000 a uma taxa estimada de 8% ao ano, o valor total acumulado chega a R$ 1.611.364 ao fim de 10 anos. A maior parcela desse montante não vem dos aportes diretos do investidor (R$ 700.000), mas sim do efeito multiplicador dos juros sobre juros (R$ 911.364).
- Capital Investido vs. Rendimentos: De onde vem o seu resultado?
- Entender a composição do seu resultado financeiro é fundamental para manter o foco no longo prazo. O capital principal (65%) representa a base sólida construída com disciplina e novos aportes. Já os juros compostos (35%) mostram a força do reinvestimento automático dos lucros. À medida que o tempo avança, a fatia correspondente aos rendimentos tende a crescer até superar o total aplicado do próprio bolso.
- Perfis de Investimento: Escolhendo a Estratégia Adequada ao Seu Objetivo
- A alocação de ativos determina a relação entre risco e retorno ao longo dos anos:
- Perfil Conservador (Baixo Risco): Foco em preservação de capital e estabilidade, priorizando Renda Fixa (70%) e liquidez.
- Perfil Moderado (Médio Risco): Equilíbrio entre segurança e valorização, combinando Ações (50%)
O Poder dos Juros Compostos: O Efeito Bola de Neve no Longo Prazo
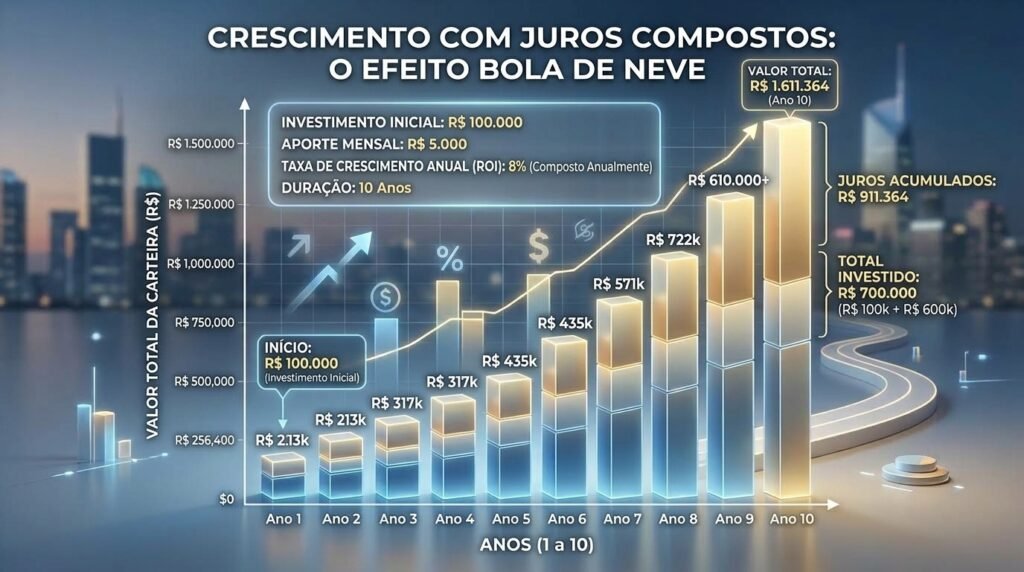
Ao investir com regularidade, o tempo se torna o principal acelerador do seu patrimônio. Com um aporte inicial de R$ 100.000 e aplicações mensais de R$ 5.000 a uma taxa estimada de 8% ao ano, o valor total acumulado chega a R$ 1.611.364 ao fim de 10 anos. A maior parcela desse montante não vem dos aportes diretos do investidor (R$ 700.000), mas sim do efeito multiplicador dos juros sobre juros (R$ 911.364).
Capital Investido vs. Rendimentos: De onde vem o seu resultado?
Entender a composição do seu resultado financeiro é fundamental para manter o foco no longo prazo. O capital principal (65%) representa a base sólida construída com disciplina e novos aportes. Já os juros compostos (35%) mostram a força do reinvestimento automático dos lucros. À medida que o tempo avança, a fatia correspondente aos rendimentos tende a crescer até superar o total aplicado do próprio bolso.
Perfis de Investimento: Escolhendo a Estratégia Adequada ao Seu Objetivo – Explicando um pouco mais doque é cada perfil
A alocação de ativos determina a relação entre risco e retorno ao longo dos anos:
Perfil Moderado (Médio Risco): Equilíbrio entre segurança e valorização, combinando Ações (50%)
Perfil Conservador (Baixo Risco): Foco em preservação de capital e estabilidade, priorizando Renda Fixa (70%) e liquidez e Renda Fixa (40%).
- Perfil Agressivo (Alto Risco): Maior tolerância a oscilações no curto prazo com foco no máximo potencial de retorno (90% Ações).
- Perfil Moderado (Médio Risco): Equilíbrio entre segurança e valorização, combinando Ações (50%)
- e Renda Fixa (40%).
- Perfil Agressivo (Alto Risco): Maior tolerância a oscilações no curto prazo com foco no máximo potencial de retorno (90% Ações).
No longo prazo (30 anos), carteiras com maior exposição a ativos de crescimento tendem a acumular um patrimônio significativamente superior, desde que o investidor respeite seu perfil e horizonte de investimento.
E você, já fez sua simulação? Qual meta pretende alcançar nos próximos anos? Deixe seu comentário abaixo!
- Cartão de crédito: o custo de pagar o mínimo e as ferramentas que ajudam a tomar decisões melhores
- FIIs e Ações de Dividendos: como construir renda para a aposentadoria e a independência financeira
- Calculadora de Juros Compostos: Simule Seu Investimento
- Tesouro Direto: Guia Completo e Prático para Iniciantes
- O Que É Inflação e Como Ela Afeta Seu Dinheiro: Guia Definitivo