“Sair das dívidas não é uma questão de sorte, mas de método. O planejamento financeiro é a ponte entre o sufoco das contas e a liberdade das suas escolhas.”
Uma breve introdução antes de partirmos nesta batalha
Se você chegou até aqui, é porque reconhece que precisa tomar as rédeas da sua vida financeira. E saiba de uma coisa: esse já é o primeiro passo para a transformação. As dívidas não definem quem você é, mas a forma como as enfrenta revela seu caráter e determinação.
2026 é o ano da sua virada financeira. E este guia foi criado para ser o seu mapa, com passos técnicos, diretos e aplicáveis que vão te levar do endividamento à liberdade financeira.
1. Diagnóstico Completo: Conheça o Tamanho do Problema
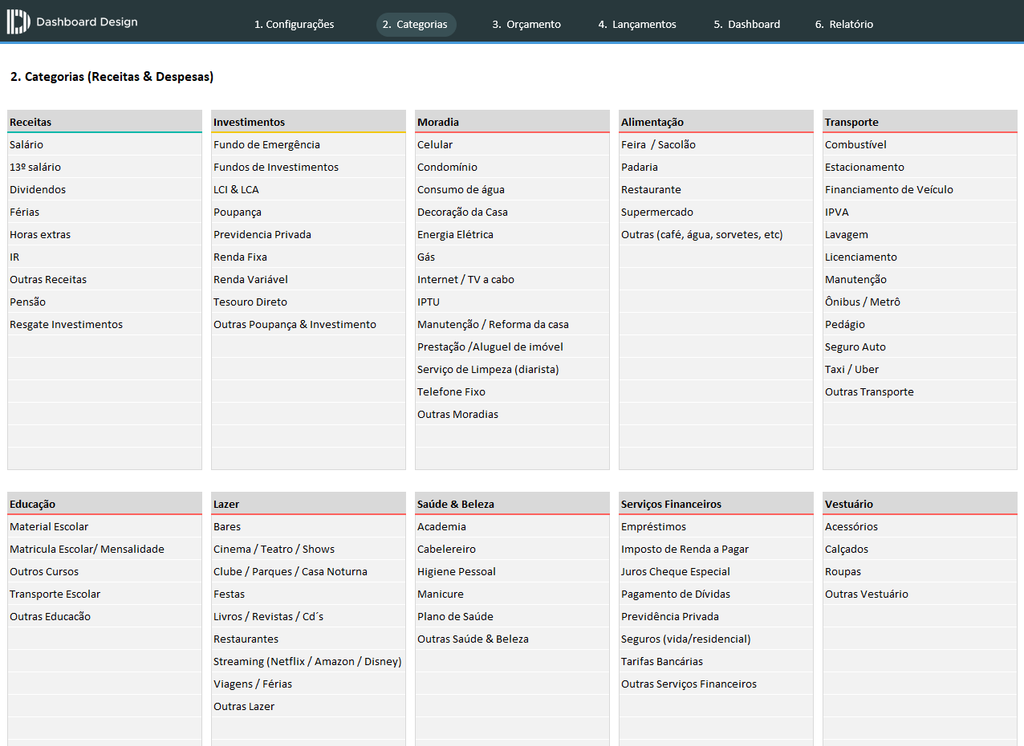
Antes de qualquer ação, você precisa de clareza absoluta sobre sua situação. O desconhecimento é o maior inimigo do endividado.
Passo 1.1: Inventário das Dívidas
Crie uma planilha ou utilize um caderno e liste TODAS as suas dívidas com as seguintes informações:
- Credor (banco, loja, pessoa física)
- Valor original da dívida
- Valor atualizado (com juros e multas)
- Taxa de juros mensal (% ao mês)
- Data de vencimento
- Tipo de dívida (cartão de crédito, empréstimo pessoal, cheque especial, etc.)
Passo 1.2: Classificação por Prioridade
Nem todas as dívidas têm o mesmo peso. Classifique-as em:
Dívidas de Alto Custo (Prioridade Máxima):
- Cartão de crédito (juros de 12% a 15% ao mês)
- Cheque especial (juros de 8% a 12% ao mês)
- Crédito pessoal não consignado (juros de 5% a 8% ao mês)
Dívidas de Médio Custo:
- Empréstimos consignados (juros de 2% a 4% ao mês)
- Financiamentos (juros de 1% a 2% ao mês)
Dívidas de Baixo Custo:
- Empréstimos com familiares/amigos (geralmente sem juros)
2. Estratégias de Quitação: Escolha a Sua
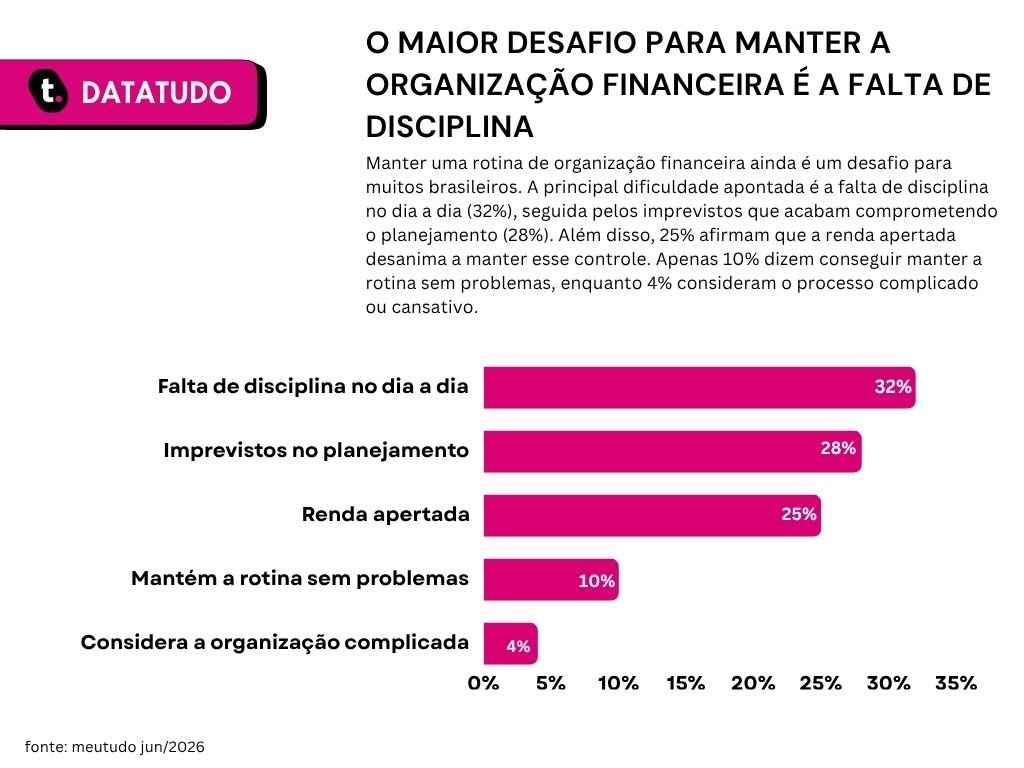
Existem duas metodologias consagradas internacionalmente para quitação de dívidas. Ambas funcionam, mas você deve escolher a que melhor se adapta ao seu perfil psicológico e financeiro.
Método Avalanche (Matemático)
Como funciona: Você ataca primeiro as dívidas com as maiores taxas de juros, pagando o mínimo nas demais.
Vantagens:
- Matematicamente mais eficiente
- Economia real de dinheiro a médio prazo
- Redução mais rápida do valor total pago
Desvantagens:
- Pode desmotivar se as dívidas de alto juros forem muito altas
- Resultados visíveis demoram mais a aparecer
Indicado para: Pessoas com perfil analítico, disciplinadas e focadas em resultados de longo prazo.
Método Bola de Neve (Comportamental)
Como funciona: Você quita primeiro as dívidas de menor valor, independente da taxa de juros, pagando o mínimo nas demais.
Vantagens:
- Vitórias rápidas que motivam a continuidade
- Sensação constante de progresso
- Redução do número de credores rapidamente
Desvantagens:
- Pode pagar mais juros no longo prazo
- Menos eficiente matematicamente
Indicado para: Pessoas que precisam de motivação constante e se sentem sobrecarregadas com múltiplas dívidas.
Aplicação Prática para 2026:
Se você tem 12 meses pela frente, recomendamos um método híbrido:
- Janeiro-Fevereiro: Quite as dívidas menores (até R$ 500) para ganhar confiança
- Março-Dezembro: Ataque as dívidas de maior juros de forma agressiva
3. Negociação Direta: A Arte de Reduzir a Dívida
Agora vem a parte que separa os amadores dos profissionais: negociar. E sim, você tem muito mais poder do que imagina.
Por que os credores negociam?
- Para eles, é melhor receber 50% à vista do que não receber nada
- Dívidas antigas têm menor probabilidade de recebimento
- Instituições financeiras têm metas de recuperação de crédito
Técnicas de Negociação Comprovadas:
Técnica 1: Oferta à Vista
Quando tiver algum recurso (13º, férias, venda de bem), ofereça pagamento à vista com desconto.
Script sugerido:
“Olá, tenho uma dívida de R$ 5.000 com vocês. Consigo pagar R$ 2.500 à vista esta semana para quitar definitivamente. Podemos fechar?”
Resultado esperado: Descontos de 40% a 70% são comuns em dívidas antigas.
Técnica 2: Parcelamento Inteligente
Se não tiver valor à vista, negocie parcelas que caibam no bolso.
Regra de ouro: A parcela não pode ultrapassar 15% da sua renda mensal líquida.
Script sugerido:
“Reconheço minha dívida e quero pagar. Minha renda é de R$ 3.000 e posso comprometer até R$ 450 mensais. Qual a melhor condição que podem me oferecer?”
Técnica 3: Feirão de Limpa Nome
Acompanhe os feirões de negociação (Serasa Limpa Nome, Feirão da Caixa, etc.).
Vantagens:
- Descontos agressivos (até 90%)
- Condições especiais de pagamento
- Oportunidade de regularização rápida
Dica estratégica: Espere datas estratégicas como Black Friday, fim de ano ou Dia do Consumidor para negociações ainda melhores.
4. Reestruturação Financeira: Evite Novas Dívidas
Enquanto negocia, você precisa estancar o sangramento. Não adianta apagar um incêndio se continuar jogando gasolina.
Corte Imediato de Gastos Supérfluos:
Assinaturas: Streaming, academia, revistas – cancele tudo que não for essencial Alimentação: Reduza delivery e restaurantes para 1x por semana no máximo Lazer: Busque opções gratuitas (parques, eventos comunitários, encontros em casa) Transporte: Use transporte público ou carona solidária quando possível
Renda Extra Emergencial:
Para acelerar a quitação em 2026, considere:
- Venda de itens usados: Roupas, eletrônicos, móveis (OLX, Enjoei, Facebook Marketplace)
- Freelance: Uber, iFood, Rappi nos finais de semana
- Habilidades: Aulas particulares, consultorias, serviços (digitação, design, redação)
- Aluguel: Quarto disponível, vaga de garagem, espaço ocioso
Meta: Gerar pelo menos 20% da sua renda principal através de fontes extras.
5. Cronograma de Ação para 2026
Primeiro Trimestre (Jan-Mar): Fundação
✓ Janeiro: Diagnóstico completo e inventário de dívidas
✓ Fevereiro: Primeiras negociações e corte de gastos
✓ Março: Implementação de renda extra e início dos pagamentos
Segundo Trimestre (Abr-Jun): Aceleração
✓ Abril: Quitação das primeiras dívidas menores
✓ Maio: Renegociação das dívidas restantes
✓ Junho: Revisão estratégica e ajustes no plano
Terceiro Trimestre (Jul-Set): Consolidação
✓ Julho: Foco nas dívidas de alto juros
✓ Agosto: Avaliação de novas fontes de renda
✓ Setembro: Quitação de 50-70% do total de dívidas
Quarto Trimestre (Out-Dez): Reta Final
✓ Outubro: Negociação final das dívidas remanescentes
✓ Novembro: Quitação total ou quase total
✓ Dezembro: Celebração e planejamento para 2027 (agora sem dívidas!)
Ferramentas que Você Precisa
Planilhas Recomendadas:
- Controle de Dívidas (modelo gratuito disponível em nosso blog)
- Fluxo de Caixa Mensal
- Projeção de Quitação
Aplicativos Úteis:
- Mobills ou Organize (controle financeiro)
- Serasa Consumidor (acompanhamento de dívidas e score)
- Google Sheets (planilhas personalizadas na nuvem)
Acompanhamento:
- Revisão semanal do orçamento (30 minutos todo domingo)
- Ajuste mensal da estratégia (1 hora no final de cada mês)
- Celebração de pequenas vitórias (importante para motivação!)
Erros que Você NÃO Pode Cometer
Fazer novas dívidas para pagar as antigas (exceto se for troca de dívida cara por barata)
❌ Ignorar ligações dos credores (isso piora a situação e dificulta a negociação)
❌ Desistir na primeira dificuldade (a jornada tem altos e baixos)
❌ Não celebrar pequenas vitórias (motivação é combustível)
❌ Achar que vai resolver sozinho sem mudar hábitos (mudança comportamental é essencial)
Considerações Finais
Dar a virada financeira em 2026 não é apenas sobre números e planilhas. É sobre recuperar sua dignidade, sua tranquilidade e sua liberdade.
Cada real pago é um passo em direção à vida que você merece viver. Cada negociação bem-sucedida é uma vitória. Cada mês sem fazer novas dívidas é uma prova de que você está no controle.
Lembre-se: você não está sozinho. Milhões de brasileiros estão na mesma jornada. A diferença entre quem consegue e quem desiste não é sorte, nem salário alto – é persistência, método e fé no processo.
2026 será diferente. 2026 será o ano em que você olhou para trás e viu que foi capaz. O ano em que provou para si mesmo que é maior que qualquer dívida.
A hora de começar é agora.
Uma Mensagem Especial para Você
Eu sei que não é fácil. Sei que às vezes bate o desânimo, a vergonha, a sensação de que nunca vai acabar. Mas eu quero que você guarde isso no coração:
Você é capaz. Você é forte. E você vai conseguir.
As dívidas são temporárias, mas a pessoa que você vai se tornar ao superar isso – essa versão é permanente. Mais disciplinada, mais sábia, mais resiliente.
Acredite no processo. Acredite no seu potencial. Acredite que 31 de dezembro de 2026 vai chegar, e você vai olhar para trás com orgulho, sabendo que valeu a pena cada esforço, cada “não” que disse para supérfluos, cada “sim” que disse para o seu futuro.
A sua virada começa hoje. E eu acredito em você.
Muito obrigado por confiar no nosso trabalho.
Juntos, vamos transformar vidas através da educação financeira.
Um abraço,
Robson Flores
Radar Financeiro
Gostou deste conteúdo?
Compartilhe com alguém que também precisa dar a virada financeira em 2026. Juntos somos mais fortes! 💪